半年报里的分水岭
最新披露的业绩数据把这场分化摆到了明面上:商络电子上半年营收87.22亿元,同比增长121.56%,归母净利润增长493.25%;雅创电子营收同比增长118.68%,净利润增长近5倍。这两家的共同点,是手握村田、三星电机、TDK等原厂的核心代理资质,并已批量供货AI产业链头部客户。
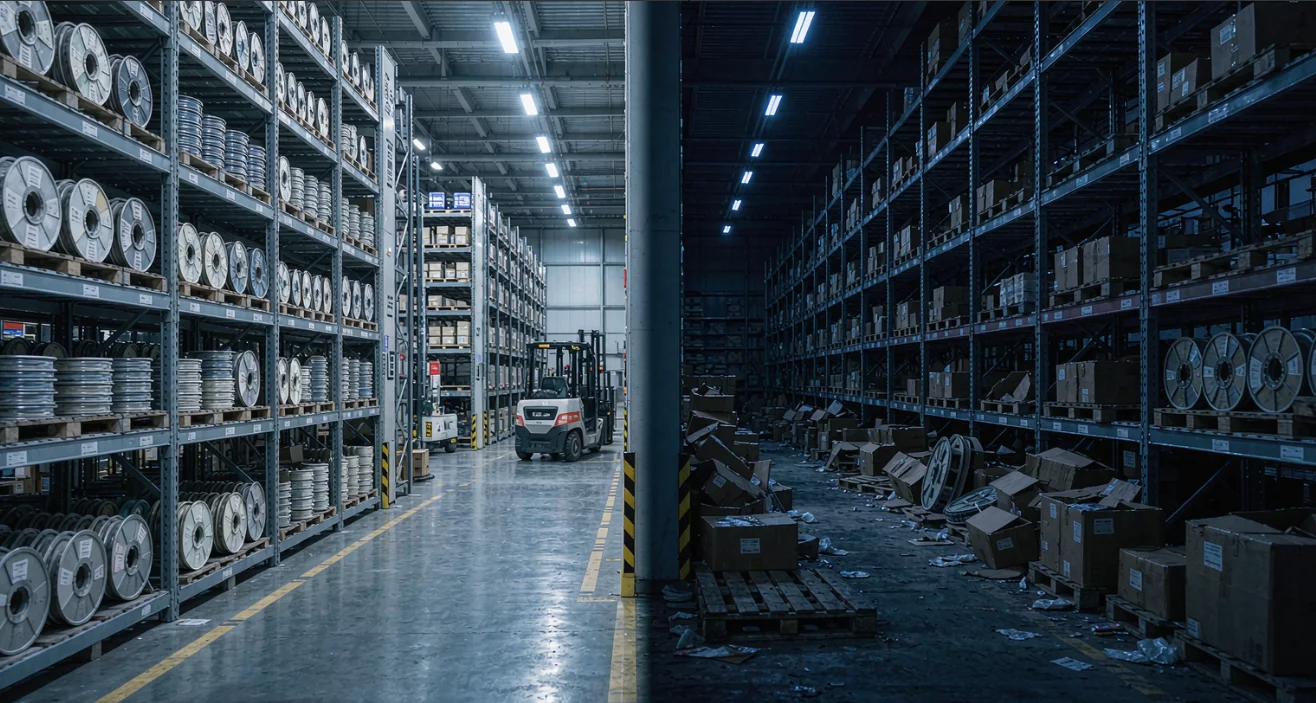
而在同一段行情里,不少没有原厂授权、靠现货差价生存的中小贸易商,正在悄悄注销执照、清空货架。涨价对他们不是红利,而是拿不到货的煎熬。
资质为什么成了硬通货
紧缺行情下,原厂的产能配额优先流向授权渠道。这意味着同样一笔订单,授权分销商有货、有交期承诺、有原厂质保背书,贸易商则只能在现货市场高价淘货,货源真实性还要打上问号。
一位采购负责人的说法颇具代表性:"紧缺料号宁可多等两周走授权渠道,也不敢图快从现货市场拿——翻新料的代价比等货大得多。"
与此同时,头部分销商提供的选型支持、BOM配单、替代料推荐等技术型增值服务,正在把单纯的"搬箱子"生意变成解决方案生意。客户越依赖,粘性越强,分化也就越深。
客户要的不再是便宜,而是"确定"
下游选型逻辑的变化同样深刻:从"压低单价"转向"看重交付确定性"。对制造企业而言,产线停一天的成本远高于物料省下的差价,交付确定性成了第一采购指标。
渠道形态也在同步扁平化——终端大厂趋向与原厂及头部分销商建立直供关系,中小客户的采购则加速向线上平台迁移。夹在中间、既无代理资质又无线上能力的纯贸易商,生存空间被两头挤压。
留给贸易型玩家的三条路
这场洗牌并不意味着中小玩家全部出局。业内普遍认为,出路大致有三:其一,向细分品类深耕,做原厂覆盖不到的长尾市场与现货补充;其二,绑定区域客户,以仓储配送和快速响应换取本地化生存空间;其三,挂靠授权体系,成为大分销商的下游服务商。
但对大多数既无资质、又无技术、也无库存的"三无"贸易商来说,退场或许只是时间问题。元器件分销的门槛,正在从"有渠道"变成"有体系"。